Saltar al contenido
AtalayaAtalaya

Casa en Bormujos

Calle Alhondigas

Bormujos, Sevilla • Ref: #F79AC657

219.000 €
open_in_newVer anuncio original

Recibe por email los nuevos inmuebles de banco en Bormujos por debajo de tu presupuesto. Gratis.

Superficie

134 m²

Precio / m²

1.639 €

Habitaciones

3
OcupaciónOcupada · inquilino legalDeducido por IA
38
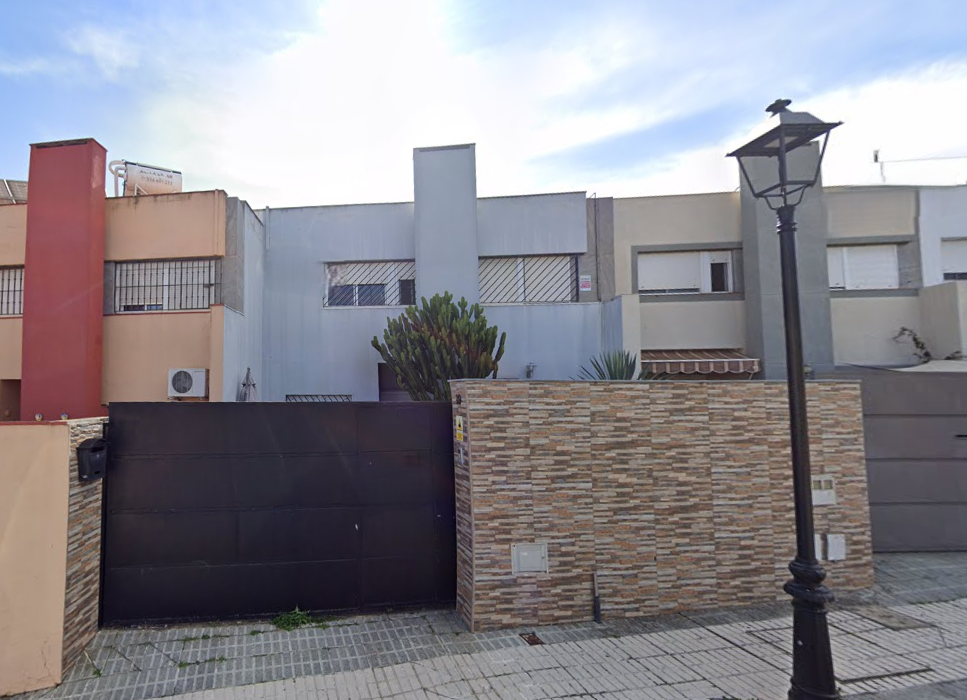
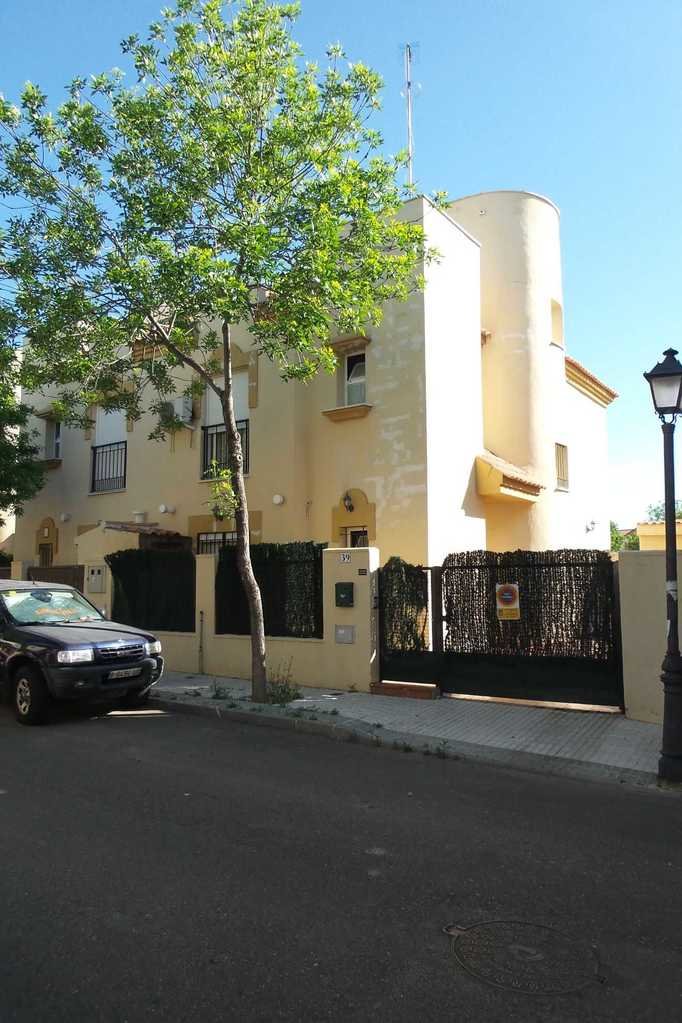
Calle Alhondigas — Bormujos
Foto: Solvia

Análisis visual IA

Análisis automatizado · estado físico

1 de 1 fotos analizadas

Estado físico

Mejorable

Calidad fotos

Buena

Observaciones del modelo

  • •Fachada: Presenta signos de desgaste en la pintura exterior con zonas parcheadas o descoloridas.
  • •Exterior: Cerramiento perimetral con valla y puerta de acceso funcional, sin acceso visual al interior de la vivienda.

Descripción

Oportunidad sólo para inversores. El activo se encuentra ocupado. Debido al estado ocupacional del activo, no se pueden realizar visitas al mismo. Casa adosada de segunda mano en venta situada en Bormujos (Sevilla). Cuenta con una superficie de 133,6 m² distribuidos en dos plantas. La planta baja se distribuye en vestíbulo, salón-comedor, cocina, y cuarto de aseo y escalera de comunicación con planta alta. Esta última consta de distribuidor, tres dormitorios -el dormitorio principal con vestidor y cuarto de baño incorporado-, cuarto de baño y escalera de comunicación con planta de castillete. El resto de la parcela se destina a porche y cochera. Se localiza y en sus inmediaciones dispone de todo tipo de servicios alrededor. Tiene buena comunicación tanto por transporte público como por transporte privado. Con los servicios de Solvia podrá encontrar la vivienda que necesita y asegurar su inversión con el mejor de los asesoramientos especializados. Empiece ahora mismo pidiendo más información. Un responsable cercano a usted le atenderá personalmente. [Aviso legal] El inmueble se transmite arrendado a tercero y con un posible derecho de éste a la adquisición preferente del mismo. El Inmueble se transmitirá: (i) como cuerpo cierto y a tanto alzado (ii) como un todo, inseparable (iii) en el estado registral y catastral en el que se encuentre (iv) en el estado físico, calidades, jurídico, urbanístico, administrativo, de licencias, de protección, de conservación y limpieza en el que se encuentre (v) al corriente de gastos e impuestos que por Ley corresponda al Vendedor. El Adquirente asumirá (i) la situación física y estado de conservación (ii) la situación urbanística (iii) las discrepancias entre la realidad física y la realidad registral y catastral o en la cabida del Inmueble (iv) la adecuación registral y catastral del Inmueble. La Propiedad no responderá de/l (i) la solvencia del arrendatario ni de las condiciones del contrato de arrendamiento, (ii) estado de conservación (iii) los vicios vistos y aparentes (iv) la regularización registral o catastral (v) las discrepancias de cabida, que pudieran existir (vi) la responsabilidad en la obtención de la cedula de habitabilidad del Inmueble, salvo que en la Comunidad Autónoma donde se ubique el Inmueble sea obligatoria su entrega y (vii) cualesquiera costes, gastos, honorarios, aranceles o tributos que se deriven de lo anterior. Si a fecha de venta, la Propiedad hubiese demandado judicialmente al arrendatario, podría el adquirente subrogarse en dicha demanda, no pudiendo reclamar importe alguno a la Propiedad como consecuencia de ello, salvo por los honorarios de abogados y procuradores que hasta la fecha de la transmisión se hubiesen devengado que, en cualquier caso, serán por cuenta de éste. El estado de ocupación y/o los impedimentos para que el inmueble pueda ser visitado libremente por los técnicos impedirían: i) su tasación oficial conforme exige la Orden ECO/805/2003, de 27 de marzo, por lo que el inmueble, mientras perdure la situación ocupacional, no podría ser hipotecado. En consecuencia, no podría constituirse financiación hipotecaria sobre este tipo de fincas, cuya adquisición requerirá el otorgamiento de otro tipo de garantías en caso de solicitarse financiación y ii) la obtención por parte de la propiedad del certificado de eficiencia energética. En el caso de que a la Propiedad no le consten depositadas las fianzas o garantías que se constituyeron en el contrato de arrendamiento por no haber sido el arrendador inicial del contrato, el adquirente exonerara a la Propiedad de la entrega de dichas fianzas y/o garantías. El precio de venta de este Inmueble se ha determinado en base a las anteriores circunstancias, que han supuesto un menor valor del mismo, y que deberán ser expresamente aceptadas por el adquirente en la formalización de la transmisión del Inmueble. Se recomienda que el comprador obtenga asesoramiento profesional y legal antes de adoptar la decisión de

Características

Baños

3

Año construcción

2003

Análisis legal y catastral

expand_more

Datos catastrales

Ref. catastral
8897606QB5389N0001OU
Superficie catastral
148 m²
Año construcción
2003
Uso catastral
Residencial

Cómo comprar este activo al banco

expand_more
  1. 1Contacta con el servicer desde la ficha oficial (o desde Atalaya) y pide disponibilidad y visita.
  2. 2Visita el inmueble y verifica estado real, posesión y accesos. Pide la cédula de habitabilidad y el certificado energético.
  3. 3Solicita nota simple en el Registro de la Propiedad (~10 €) y el certificado de deudas de la comunidad.
  4. 4Presenta tu oferta por escrito. Los servicers la elevan a comité: la respuesta suele tardar de días a semanas. Ofertar por debajo del precio publicado es práctica normal.
  5. 5Con oferta aceptada: contrato de arras (exige «libre de ocupantes y enseres»), financiación y escritura ante notario.

handshakeEste activo lleva 1104 días publicado. En stock bancario, una antigüedad alta suele significar margen real de negociación: las ofertas un 10-20% por debajo del precio publicado se estudian.

Due diligence mínima antes de ofertar

  • check_box_outline_blankNota simple registral: titularidad, cargas, embargos (registradores.org, ~10 €).
  • check_box_outline_blankCertificado de deuda con la comunidad de propietarios y derramas aprobadas.
  • check_box_outline_blankIBI y basuras: recibos pendientes en el ayuntamiento.
  • check_box_outline_blankVerificación posesoria in situ: ¿está realmente libre? ¿suministros de agua/luz activos?
  • check_box_outline_blankCédula de habitabilidad y licencias (imprescindible para hipoteca y suministros).

Deudas que se transmiten con el inmueble

La deuda de comunidad del año corriente y los 3 anteriores acompaña al inmueble (art. 9.1.e LPH), igual que el IBI no prescrito y las derramas aprobadas. Pide siempre los certificados antes de firmar: es la sorpresa clásica de 3.000-10.000 € en compras bancarias.

Financiación

Muchos servicers financian su propio stock con condiciones agresivas (LTV alto) a través del banco matriz — pregúntalo en el primer contacto. Ojo: un inmueble sin cocina o baño funcionales puede no ser hipotecable tal cual, y la tasación puede quedar por debajo del precio en activos muy castigados.

Información orientativa de carácter general, no constituye asesoramiento legal ni de inversión. Verifica cada punto con tu asesor antes de comprometerte.

Alpha Rating

EVITAR

38/100

Confianza: Baja

Desglose puntuación

Delta vs zona
0/30
Posesión
12/20
Estado físico
14/25
Cargas legales
10/15
Liquidez zona
4/15

Vivienda de 133.60m² en Bormujos a 1684€/m² (mediana zona 488€/m², delta +245.1%). Estado Mejorable. Posesión con inquilino legal. Zona muy_baja, más de 2 años sin vender.

warning

Referencia basada en inventario bancario

Para esta zona no tenemos índice real (Idealista ni MITMA). La mediana usa 5 listings bancarios del mismo postal — informa de cómo está precificado el activo dentro del catálogo bancario, no de descuento real vs mercado libre.

Riesgos

  • −Referencia zonal poco fiable (fuente internal, n=5)
  • −1072 días en mercado sin venderse

Expediente

Pipeline de operación

Aún no estás persiguiendo este activo

Inicia un expediente cuando quieras convertir una oportunidad en una operación real: contacto, visita, documentos, due diligence y oferta.

location_on

Ubicación

Bormujos, Sevilla

Análisis de precio

Doble referencia: mercado libre real (Idealista / MITMA) y mediana de otros activos bancarios en la misma zona. La primera dice si compensa entrar en REO; la segunda, cuál de los REO disponibles es el mejor.

vs mercado libre

Sin referencia disponible para esta zona y tipología.

vs otros bancos en zona

+235.9%Por encima del anchor
Ámbito
Código postal
Mediana zona
488 € /m²
Tu activo
1.639 € /m²
Muestras
5
Fuente
Atalaya (carteras bancarias)

Costes estimados de adquisición

Precio del activo219.000 €
ITP 7% — Andalucía15.330 €
Notaría (est.)600 €
Registro de la Propiedad (est.)400 €
Gestoría (est.)767 €
Inversión total estimada236.097 €
Reforma estimada (estado: mejorable)53.500 € – 93.500 €

Estimación orientativa para segunda transmisión al tipo general de ITP. Subastas, obra nueva o tipos reducidos tributan distinto. La reforma es una banda orientativa según el estado detectado por IA en las fotos. Verifica con tu asesor.

Histórico de precios

El precio ha bajado 1 vez(es). Esto sugiere un perfil de vendedor motivado con alto potencial de negociación por debajo del precio de salida.
24 oct 2026
225.000 €arrow_forward219.000 €-2.67%

Información del anuncio

FuenteSolvia
En el mercado desdeoct 2023 (1104 días)
En Atalaya desde12 may 2026
Última actualización1 nov 2026

Comparables en la zona

Top 5 propiedades similares en Bormujos por puntuación IA

Ver todos los inmuebles de banco en Bormujos

Datos agregados de fuentes públicas y del servicer Solvia. Atalaya es una plataforma informativa de análisis; no somos agente inmobiliario ni intermediamos en la compraventa. Para gestionar una oferta, contacta directamente con la fuente original. Ver ficha original